Mã QR giả khi thanh toán có thể bắt đầu từ một miếng dán nhỏ trên quầy hàng hoặc một đường dẫn được gửi vào điện thoại. Bạn quét như thường lệ, nhưng màn hình tiếp theo lại yêu cầu đăng nhập, nhập mã xác nhận hoặc chuyển tiền cho một người lạ. Điểm cần quan sát nằm ở bước sau khi quét, trước lúc đồng ý giao dịch.
QR là cách mã hóa thông tin, không tự xác nhận người nhận hay độ tin cậy của một trang web. Quét mã có thể thuận tiện và bình thường; một thói quen kiểm tra ngắn giúp bạn dùng sự tiện lợi đó mà không giao toàn bộ quyết định cho hình vuông trên giấy.
Danh mục nội dung
Nhìn màn hình đích trước nút thanh toán
Tình huống dễ hình dung: bạn mua đồ uống, mở ứng dụng ngân hàng và quét mã trên quầy. Ứng dụng hiện tên người nhận cùng số tiền. Hãy đọc cả hai, rồi hỏi nhân viên nếu tên tài khoản khác thông tin được giới thiệu. Với mã dành cho thực đơn, màn hình yêu cầu chuyển tiền ngay cũng là điều cần làm rõ.
Nếu camera đưa tới website, quan sát tên miền trước khi nhập dữ liệu. Logo quen thuộc, giao diện đẹp hay biểu tượng HTTPS không chứng minh website thuộc đúng đơn vị. NCSC giải thích rủi ro của QR code trong bối cảnh lừa đảo trực tuyến, đồng thời không coi mọi mã QR là nguy hiểm.
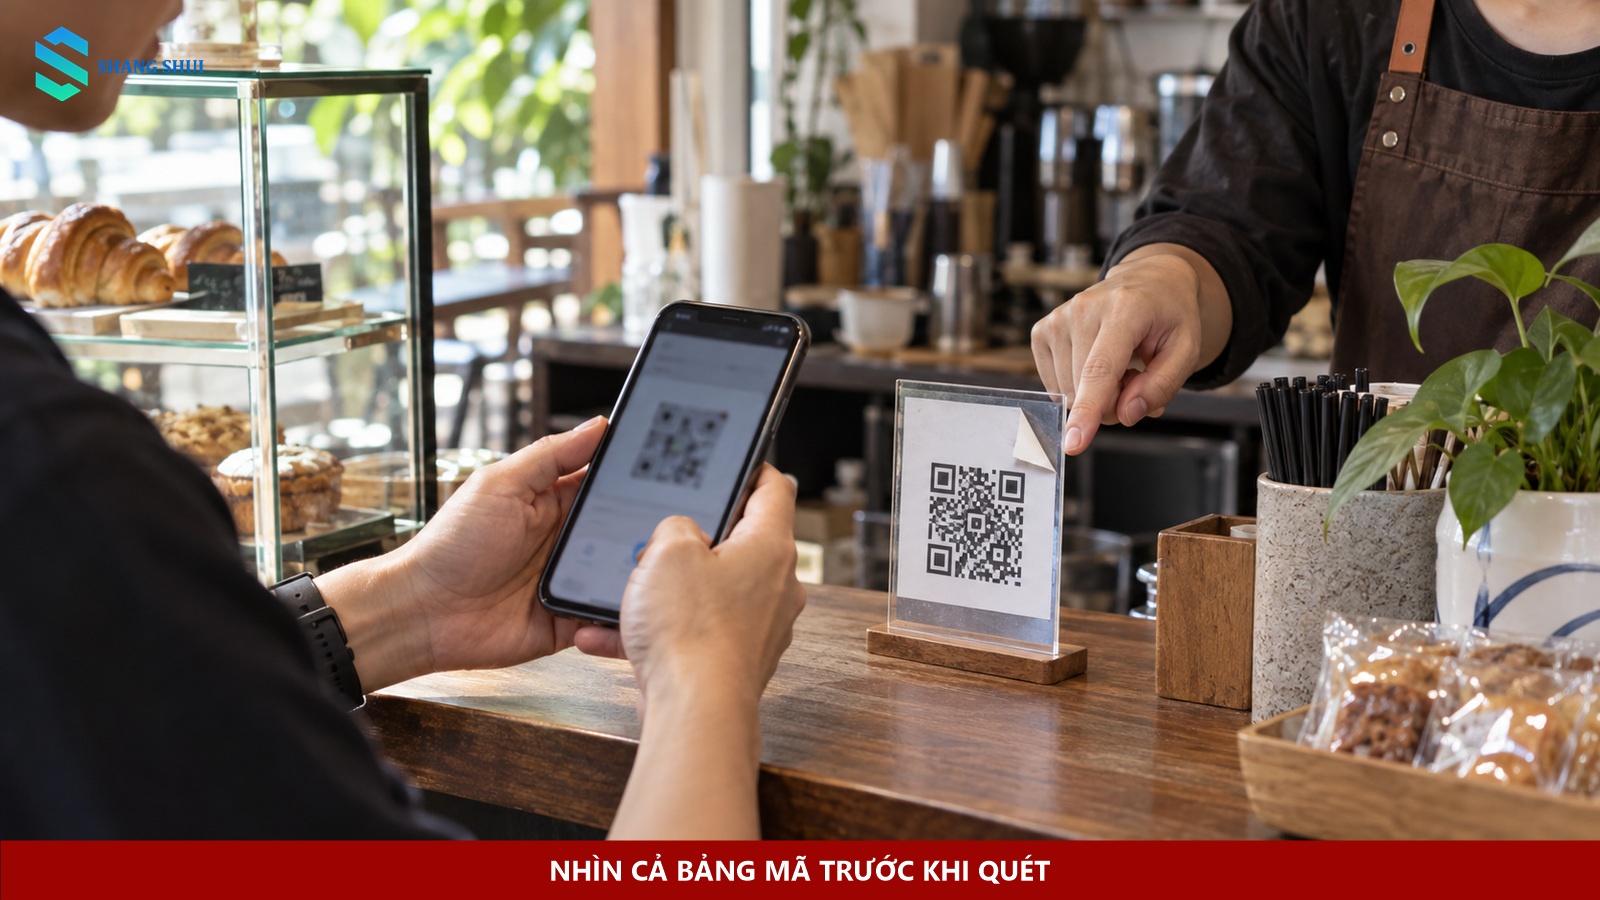
Miếng dán chồng và mã được gửi từ xa
Một mã in trên bảng có thể bị dán đè. Mép giấy bong hoặc thông tin không đồng nhất là lý do để hỏi lại quầy, chứ chưa đủ để kết luận có gian lận. Nhân viên có thể đang thay mã hợp lệ; điều bạn cần là xác nhận trực tiếp trước khi chuyển, thay vì tự đoán.
Với mã được gửi trong tin nhắn, mở ứng dụng chính thức theo cách bạn vẫn dùng. Đừng cài ứng dụng mới từ đường dẫn đi kèm để “mở khóa thanh toán”. Bài về giao dịch ATM và bảo vệ mã PIN cũng nhấn mạnh một nguyên tắc tương tự: thao tác trên thiết bị không nên bị người khác thúc ép.
Không đưa mã xác nhận để nhận hoàn tiền
Sau một lần quét nhầm, có thể xuất hiện lời hứa “hoàn lại ngay” nếu bạn cung cấp OTP hoặc chia sẻ màn hình. Hãy ngừng cuộc trao đổi đó. Người hỗ trợ qua một tài khoản lạ không cần biết mã đăng nhập để giải thích tên cửa hàng hay số tiền trên hóa đơn.
Khi đã chuyển sai hoặc thấy giao dịch lạ, liên hệ ngân hàng qua ứng dụng, số in trên thẻ hoặc kênh chính thức bạn tự mở. Lưu thời gian, số tiền và thông tin giao dịch để trình bày rõ. Không gửi ảnh chứa toàn bộ thẻ, mật khẩu hay mã xác nhận vào nhóm công khai để nhờ tìm người nhận.
Nếu chỉ mới mở đường dẫn thì sao?
Đóng trang và không nhập thêm thông tin là bước đầu. Nếu đã nhập mật khẩu, đổi mật khẩu bằng ứng dụng hoặc website chính thức, kiểm tra các phiên đăng nhập và làm theo hướng dẫn của nhà cung cấp. Nếu đã nhập dữ liệu ngân hàng, cần ưu tiên liên hệ ngân hàng thay vì tiếp tục nói chuyện với người gửi mã.
Không nên mô tả mọi lần quét nhầm như việc tài khoản chắc chắn đã bị chiếm. Phân biệt giữa mở trang, nhập thông tin, tải tệp và xác nhận giao dịch sẽ giúp bạn mô tả đúng điều đã xảy ra để nhận hỗ trợ phù hợp.
Một nhịp dừng đủ ngắn để dùng mỗi ngày
Ở quầy đông người, bạn có thể nói: “Cho mình kiểm tra tên người nhận một chút”. Câu này bình thường như việc kiểm lại tiền thừa. Nó tạo khoảng trống để đọc màn hình, đặc biệt khi bạn vừa dùng tuk tuk ở Colombo và đang xử lý nhiều khoản chi nhỏ liên tiếp.
Mục tiêu là hoàn tất đúng khoản thanh toán: đúng ứng dụng, đúng người nhận, đúng số tiền. Khi ba điều đó rõ ràng, mã QR vẫn là một công cụ tiện dụng; khi chưa rõ, bạn có thể đổi sang phương thức thanh toán khác được hai bên thống nhất.