Danh mục :
Thuế Thu Nhập Cá Nhân Tại Philippines: Biểu Thuế, Cách Tính Và Thực Tế Cho Người Lao Động
Khi sang làm việc tại Manila, Makati hay Pasay, mối quan tâm hàng đầu của người lao động không chỉ dừng lại ở con số thu nhập trên lời mời nhận việc, mà là số tiền thực nhận sau khi khấu trừ. Hiểu rõ quy định về thuế thu nhập cá nhân tại philippines sẽ giúp bạn chủ động bảo vệ quyền lợi tài chính, phân biệt rõ ràng giữa hợp đồng lương Gross và lương Net, đồng thời tránh những rủi ro pháp lý liên quan đến mã số thuế hoặc việc khấu trừ sai quy định từ phía người sử dụng lao động.
1. Phân loại đối tượng chịu thuế thu nhập cá nhân tại Philippines
Cục Thuế Nội Địa Philippines (Bureau of Internal Revenue – BIR) áp dụng chính sách thuế thu nhập cá nhân dựa trên tình trạng cư trú và nguồn phát sinh thu nhập của từng cá nhân. Đối với người nước ngoài làm việc hợp pháp, việc xác định đúng nhóm đối tượng là căn cứ đầu tiên để áp dụng biểu thuế chính xác.
1.1 Người nước ngoài cư trú (Resident Alien) và không cư trú (Non-Resident Alien)
Theo quy định pháp luật thuế của Philippines, người nước ngoài lưu trú và làm việc tại quốc gia này được chia thành các nhóm chính:
- Người nước ngoài cư trú (Resident Alien): Là những cá nhân người nước ngoài cư trú tại Philippines và không có ý định tạm trú ngắn hạn, thường là những người ký hợp đồng lao động dài hạn, sở hữu thị thực làm việc 9G hoặc giấy phép làm việc đặc biệt. Nhóm này chịu thuế trên toàn bộ các khoản thu nhập phát sinh từ nguồn bên trong lãnh thổ Philippines.
- Người nước ngoài không cư trú có hoạt động kinh doanh hoặc thương mại (NRA-ETB): Là người nước ngoài ở lại Philippines tổng cộng trên 180 ngày trong một năm dương lịch vì mục đích công việc. Nhóm này cũng được áp dụng biểu thuế lũy tiến tương tự như công dân Philippines trên phần thu nhập kiếm được tại nước sở tại.
- Người nước ngoài không cư trú không tham gia kinh doanh (NRA-NETB): Là những trường hợp ở lại dưới 180 ngày, chịu mức thuế khoán cố định 25% tính trực tiếp trên tổng thu nhập phát sinh tại Philippines mà không được hưởng bất kỳ khoản giảm trừ gia cảnh nào.
Đại đa số lao động Việt Nam làm việc tại các tòa nhà văn phòng, doanh nghiệp công nghệ, dịch vụ khách hàng hoặc BPO được cấp visa lao động 9G đều thuộc diện Resident Alien và chịu thuế theo biểu lũy tiến.
1.2 Thu nhập chịu thuế theo quy định của Cục Thuế BIR
Thu nhập chịu thuế thu nhập cá nhân của người lao động nước ngoài chủ yếu bao gồm:
- Tiền lương cơ bản hàng tháng ghi trong hợp đồng lao động.
- Tiền làm thêm giờ (overtime), phụ cấp ca đêm (night differential) và các khoản trợ cấp không thuộc diện miễn trừ.
- Tiền thưởng theo hiệu suất kinh doanh, hoa hồng doanh số định kỳ.
- Các phúc lợi bằng tiền mặt khác không nằm trong danh mục Fringe Benefits đã được doanh nghiệp đóng thuế riêng.
2. Biểu thuế thu nhập cá nhân tại Philippines theo Đạo luật TRAIN
Từ khi Đạo luật Cải cách Thuế vì Tăng tốc và Hòa nhập (TRAIN Law – Republic Act No. 10963) đi vào hiệu lực và được cập nhật các biểu thuế lũy tiến giảm gánh nặng cho người làm công ăn lương, cách tính thuế thu nhập cá nhân tại philippines đã trở nên rõ ràng và phân hóa rõ rệt theo các bậc thu nhập.
2.1 Các bậc thuế lũy tiến hiện hành
Biểu thuế lũy tiến hàng năm (Annual Graduated Tax Rates) áp dụng cho người lao động có cư trú tại Philippines được chia thành các nấc cụ thể:
- Mức thu nhập đến 250.000 PHP/năm: Mức thuế suất là 0% (miễn thuế hoàn toàn).
- Mức thu nhập từ 250.001 đến 400.000 PHP/năm: Thuế suất 15% tính trên phần vượt quá 250.000 PHP.
- Mức thu nhập từ 400.001 đến 800.000 PHP/năm: Thuế cố định 22.500 PHP cộng 20% tính trên phần vượt quá 400.000 PHP.
- Mức thu nhập từ 800.001 đến 2.000.000 PHP/năm: Thuế cố định 102.500 PHP cộng 25% tính trên phần vượt quá 800.000 PHP.
- Mức thu nhập từ 2.000.001 đến 8.000.000 PHP/năm: Thuế cố định 402.500 PHP cộng 30% tính trên phần vượt quá 2.000.000 PHP.
- Mức thu nhập trên 8.000.000 PHP/năm: Thuế cố định 2.202.500 PHP cộng 35% tính trên phần vượt quá 8.000.000 PHP.
Đối với nhân sự văn phòng Việt Nam có mức lương cơ bản phổ biến từ 50.000 đến 100.000 PHP/tháng (tương đương 600.000 đến 1.200.000 PHP/năm), khung thuế suất biên thường rơi vào mức 20% đến 25%.
2.2 Các khoản thu nhập được miễn trừ thuế hợp pháp
Theo luật thuế hiện hành của Philippines, người lao động được miễn trừ một số khoản nhất định trước khi tính thu nhập chịu thuế:
- Lương tháng 13 và các khoản phúc lợi khác: Được miễn thuế tối đa lên đến 90.000 PHP/năm. Phần vượt quá hạn mức 90.000 PHP này mới bị gộp chung vào thu nhập chịu thuế lũy tiến.
- Đóng góp bảo hiểm xã hội bắt buộc: Toàn bộ phần trích đóng của người lao động vào các quỹ SSS (Social Security System), PhilHealth (Bảo hiểm Y tế Quốc gia) và Pag-IBIG (Quỹ Phát triển Nhà ở HDMF) đều là các khoản khấu trừ trước thuế.
- Các khoản trợ cấp sinh hoạt tối thiểu theo quy định (De Minimis Benefits): Bao gồm trợ cấp tiền ăn trưa nhỏ, trợ cấp y tế khám chữa bệnh định kỳ hoặc đồng phục theo hạn mức mà BIR cho phép doanh nghiệp chi trả.

3. Cách tính thuế thu nhập cá nhân tại Philippines và ví dụ thực tế
Để biết chính xác mỗi tháng mình bị khấu trừ bao nhiêu, người lao động cần nắm rõ công thức tính toán theo quy chuẩn của bộ phận nhân sự và kế toán.
3.1 Công thức tính thuế thu nhập cá nhân tại Philippines cho lao động nước ngoài
Quy trình tính thuế hàng tháng thường trải qua các bước:
- Bước 1: Xác định tổng thu nhập gộp trong tháng (Gross Monthly Income) bao gồm lương cơ bản, trợ cấp chịu thuế và tiền thưởng.
- Bước 2: Tính tổng các khoản giảm trừ hợp lệ trong tháng (khoản trích đóng bảo hiểm bắt buộc SSS, PhilHealth, Pag-IBIG và các khoản trợ cấp không chịu thuế).
- Bước 3: Xác định thu nhập tính thuế bằng cách lấy tổng thu nhập gộp trừ đi tổng các khoản giảm trừ hợp lệ.
- Bước 4: Quy đổi thu nhập tính thuế sang bảng thuế suất lũy tiến theo tháng của BIR (hoặc tính theo năm rồi chia đều) để suy ra số tiền thuế phải nộp.
3.2 Ví dụ cụ thể từ mức lương cơ bản
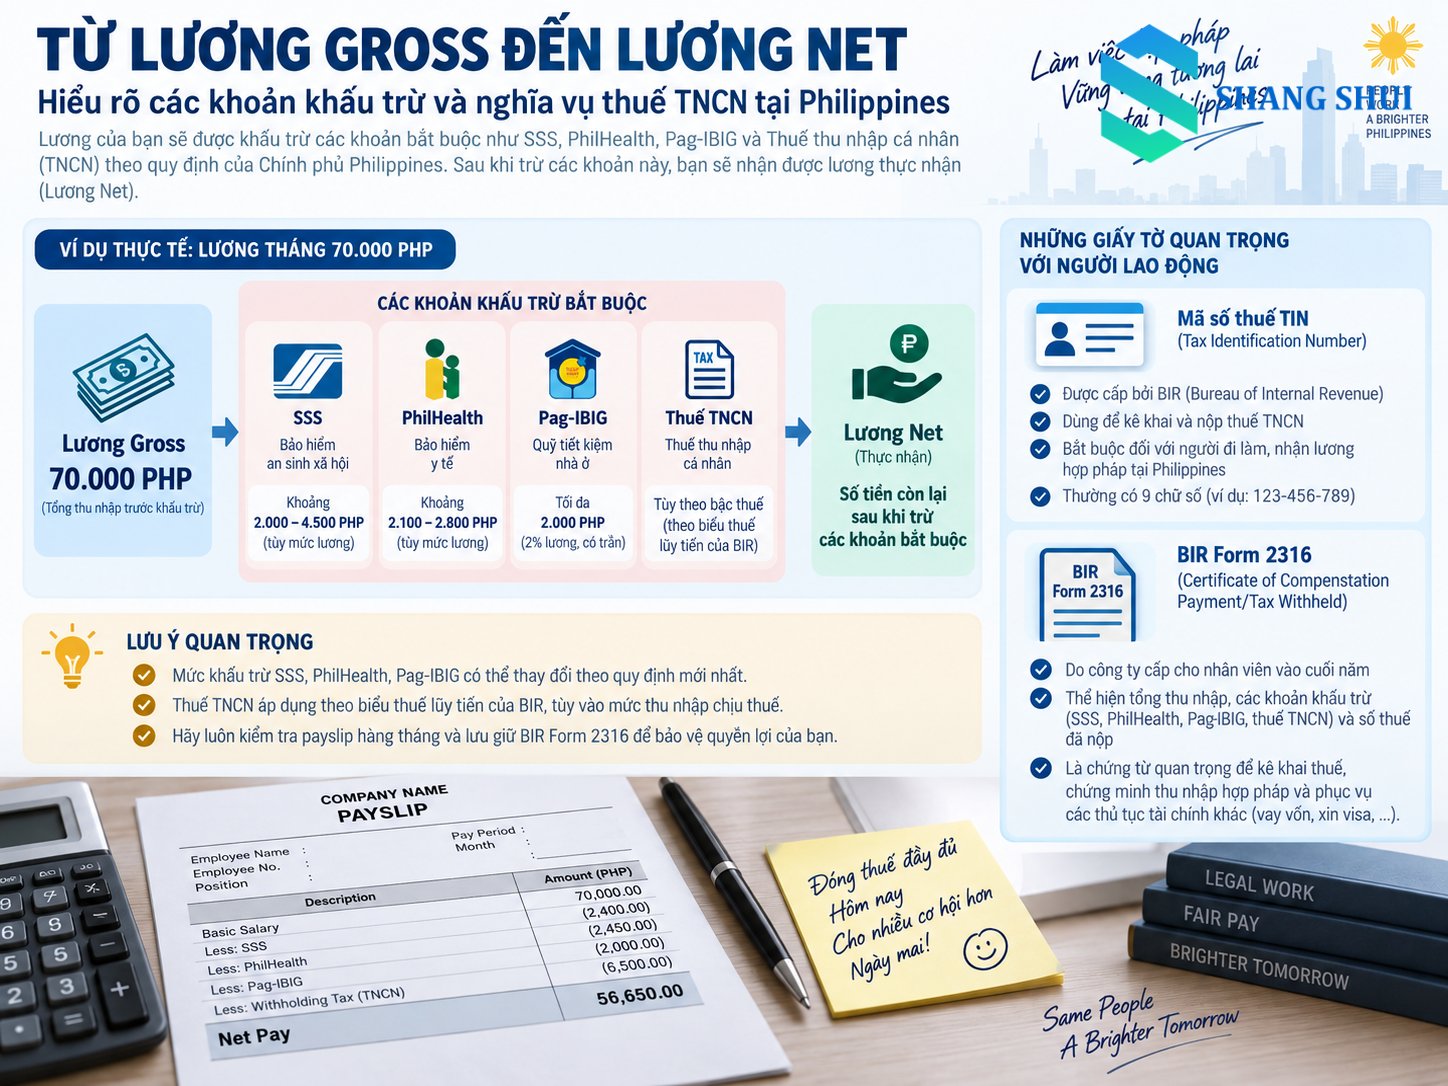
Giả sử một nhân viên người Việt làm việc tại Pasay có mức lương thỏa thuận Gross là 70.000 PHP/tháng, không có phụ cấp chịu thuế đặc biệt:
- Thu nhập cả năm ước tính (12 tháng lương cơ bản): 840.000 PHP.
- Giả định tổng đóng góp bảo hiểm bắt buộc (SSS, PhilHealth, Pag-IBIG) phần người lao động chịu khoảng 25.000 PHP/năm.
- Thu nhập chịu thuế cả năm còn lại: 840.000 – 25.000 = 815.000 PHP.
- Áp dụng biểu thuế: Mức 815.000 PHP nằm trong khung từ 800.001 đến 2.000.000 PHP. Thuế phải đóng cả năm gồm 102.500 PHP cộng với 25% của phần vượt quá 800.000 PHP (15.000 x 25% = 3.750 PHP).
- Tổng thuế cả năm: 102.500 + 3.750 = 106.250 PHP.
- Bình quân mỗi tháng bị trừ thuế khoảng: 8.854 PHP.
Khoản khấu trừ này chiếm hơn 12% tổng thu nhập hàng tháng, cho thấy việc nắm rõ công thức là điều bắt buộc trước khi đặt bút ký hợp đồng.
4. Thực tế chi trả lương Gross và Net trong các doanh nghiệp tại Manila
Tại thị trường Philippines, hình thức thỏa thuận thu nhập giữa ứng viên và công ty thường có sự khác biệt lớn giữa các nhóm ngành truyền thống và nhóm ngành công nghệ trực tuyến.
4.1 Thỏa thuận lương Net và trách nhiệm đóng thuế của doanh nghiệp
Nhiều doanh nghiệp tuyển dụng lao động Việt Nam thường đưa ra mức đề xuất theo dạng lương Net (thực nhận vào tài khoản):
- Doanh nghiệp cam kết trả đúng con số Net đã thỏa thuận, còn toàn bộ tiền thuế thu nhập cá nhân tại philippines và các khoản bảo hiểm sẽ do công ty tự cân đối và chi trả cho cơ quan nhà nước.
- Hình thức này mang lại sự an tâm về mặt dòng tiền hàng tháng cho nhân sự vì không phải lo biến động khấu trừ thuế.
- Tuy nhiên, người lao động cần kiểm tra kỹ điều khoản phụ lục hợp đồng, xem công ty có ghi rõ mức đóng thuế khai báo với BIR là bao nhiêu, tránh trường hợp công ty khai báo mức lương tối thiểu để trốn thuế, gây khó khăn cho việc xin visa hoặc chứng minh thu nhập sau này.
4.2 Tầm quan trọng của mã số thuế TIN và mẫu chứng từ BIR Form 2316
Mã số thuế cá nhân (Tax Identification Number – TIN) là mã định danh pháp lý duy nhất gắn liền với mỗi lao động tại Philippines:
- Khi được cấp visa 9G, công ty có nghĩa vụ đăng ký mã TIN hợp pháp cho bạn tại chi cục thuế (RDO) quản lý địa bàn đặt trụ sở văn phòng.
- Hàng năm hoặc khi nghỉ việc, công ty phải cung cấp cho bạn chứng từ BIR Form 2316 (Certificate of Compensation Payment / Tax Withheld).
- Tờ khai BIR Form 2316 ghi nhận đầy đủ số tiền bạn đã kiếm được và tổng số tiền thuế mà công ty đã khấu trừ nộp vào ngân sách nhà nước. Nếu không có chứng từ này, bạn sẽ gặp trở ngại lớn khi chuyển việc sang một doanh nghiệp chính quy khác tại Philippines.
5. Kinh nghiệm làm việc và những lưu ý pháp lý về thuế cho người lao động
Bên cạnh việc theo dõi bảng lương hàng tháng, người lao động quốc tế cần có góc nhìn toàn diện về chính sách thuế để tối ưu hóa kế hoạch tài chính cá nhân.
5.1 So sánh chính sách giữ chân nhân sự giữa các thị trường khu vực
Biểu thuế lũy tiến tại Philippines đối với thu nhập trung và cao được đánh giá là tương đối khắt khe so với một số quốc gia mới nổi. Nhiều nhân sự sau một thời gian làm việc tại Đông Nam Á bắt đầu tìm hiểu thêm các thị trường thay thế với mức khấu trừ dễ chịu hơn hoặc chính sách ưu đãi cho chuyên gia quốc tế. Chẳng hạn, khi tìm hiểu thị trường việc làm khu vực Nam Á, cơ hội tiếp cận việc làm Sri Lanka đang thu hút sự chú ý của nhiều kỹ sư IT và chuyên viên vận hành nhờ chế độ đãi ngộ cạnh tranh, chi phí sinh hoạt hợp lý và môi trường làm việc quốc tế năng động.
Dù lựa chọn gắn bó lâu dài tại Manila hay chuyển hướng sang các quốc gia khác, hiểu rõ nghĩa vụ thuế của nước sở tại luôn là bước đi thông minh giúp bạn tích lũy tài sản hiệu quả nhất.
5.2 Rủi ro bị trừ thuế khống và cách kiểm tra thông tin với HR
Một số tình huống tiêu cực người lao động có thể gặp phải nếu không cảnh giác:
- Trừ tiền thuế nhưng không có mã TIN: Công ty hàng tháng đều trừ từ 10% đến 20% lương với lý do nộp thuế, nhưng khi người lao động yêu cầu xem thẻ TIN hoặc mã số thuế thì HR né tránh. Đây là dấu hiệu giữ tiền bất hợp pháp.
- Kê khai thiếu trung thực trên chứng từ: Mức lương thực nhận rất cao nhưng trên hợp đồng đăng ký với BIR chỉ để mức sàn, dẫn đến quyền lợi bảo hiểm và tích lũy an sinh bị giảm sút.
- Xác nhận qua Cổng thông tin BIR: Bạn hoàn toàn có quyền mang mã số thuế TIN của mình đến trực tiếp chi cục RDO phụ trách để kiểm tra xem doanh nghiệp có thực sự nộp đúng số tiền thuế đã trừ từ lương của mình hay không.
Kinh nghiệm thực tế cho thấy, việc thẳng thắn làm rõ cách thức hạch toán thuế ngay trong vòng phỏng vấn cuối cùng với HR sẽ giúp bạn loại bỏ 90% rủi ro phát sinh sau này.
Tổng kết
Việc hiểu đúng bản chất thuế thu nhập cá nhân tại philippines là yếu tố tiên quyết giúp người lao động bảo đảm quyền lợi tài chính khi làm việc xa xứ. Biểu thuế lũy tiến theo Đạo luật TRAIN có thể chiếm một phần đáng kể trong tổng thu nhập nếu bạn ký hợp đồng lương Gross. Do đó, hãy luôn làm rõ điều khoản Gross hay Net, yêu cầu cấp mã số thuế TIN hợp pháp và kiểm tra định kỳ chứng từ BIR Form 2316 từ người sử dụng lao động để an tâm làm việc và phát triển sự nghiệp lâu dài.
Câu hỏi thường gặp (FAQ)
Thu nhập dưới 250.000 PHP một năm có phải nộp thuế thu nhập cá nhân tại Philippines không?
Theo Đạo luật TRAIN hiện hành, cá nhân có tổng thu nhập chịu thuế từ tiền lương không vượt quá 250.000 PHP trong một năm dương lịch được áp dụng mức thuế suất 0%, nghĩa là hoàn toàn được miễn thuế thu nhập cá nhân. Tuy nhiên, doanh nghiệp vẫn phải thực hiện nghĩa vụ khai báo thông tin người lao động định kỳ với cơ quan thuế BIR.
Người lao động làm việc theo hợp đồng lương Net có cần quan tâm đến mã số thuế TIN không?
Có, người nhận lương Net vẫn bắt buộc phải có mã số thuế TIN hợp lệ do BIR cấp dưới tên của mình. Mã TIN chứng minh tình trạng cư trú và làm việc hợp pháp tại Philippines, đồng thời là căn cứ để công ty nộp thuế thay cho bạn và xuất chứng từ BIR Form 2316 khi bạn chuyển việc.
Tiền thưởng lương tháng 13 tại Philippines có bị trừ thuế thu nhập cá nhân không?
Lương tháng 13 và các khoản phúc lợi phụ cấp khác được miễn thuế hoàn toàn nếu tổng giá trị không vượt quá 90.000 PHP mỗi năm. Trường hợp khoản tiền thưởng này vượt quá hạn mức 90.000 PHP, phần chênh lệch vượt quá mới bị cộng vào thu nhập chịu thuế lũy tiến bình thường.
Lao động Việt Nam làm việc tại Philippines có được hoàn thuế thu nhập cá nhân không?
Người lao động hoàn toàn có cơ hội được hoàn thuế hoặc trừ bù vào kỳ sau nếu số thuế công ty tạm khấu trừ hàng tháng cao hơn nghĩa vụ thuế thực tế sau khi quyết toán cuối năm. Quá trình này thường được phòng kế toán công ty thực hiện tự động vào đợt quyết toán thuế tháng 12 hoặc khi hoàn tất thủ tục thôi việc.
Làm thế nào để tự kiểm tra xem công ty có nộp thuế thật cho mình hay không?
Cách chính xác nhất là yêu cầu bộ phận nhân sự cung cấp chứng từ BIR Form 2316 có chữ ký xác nhận của đại diện doanh nghiệp vào cuối mỗi năm tài chính. Ngoài ra, bạn có thể cầm hộ chiếu và mã số thuế TIN đến trực tiếp Chi cục Thuế khu vực (Revenue District Office – RDO) nơi công ty đăng ký kinh doanh để tra cứu dữ liệu đóng thuế trên hệ thống.
Nguồn tham khảo
- Bureau of Internal Revenue Philippines (BIR) – National Internal Revenue Code (NIRC) & TRAIN Law (Republic Act No. 10963).
- BIR Revenue Regulations No. 8-2018 & Revenue Memorandum Circulars on Individual Income Tax Rates.
- Department of Labor and Employment Philippines (DOLE) – Labor Guidelines and Mandatory Deductions.
